Alerte rouge sur les investissements en IA : Gartner prédit 3 500 milliards de dollars de pertes et le massacre des Neoclouds
L’euphorie infrastructurelle autour de l’intelligence artificielle traverse sa première crise de maturité majeure. Alors que les géants de la technologie et les fonds d’investissement déversent des dizaines de milliards de dollars mensuels dans la construction de centres de données géants et l’acquisition massive de processeurs graphiques de dernière génération, la rentabilité financière réelle de ces investissements s’invite brusquement au cœur des débats économiques mondiaux.
Un rapport d’une sévérité inédite, publié le 14 octobre 2026 par le cabinet d’études stratégiques Gartner, vient de jeter un froid polaire sur Silicon Valley et Wall Street. En chiffrant le risque d’impasse financière, l’étude démontre que la course effrénée à la puissance informatique menace de déboucher sur l’une des plus gigantesques vagues de dépréciation d’actifs de l’histoire industrielle moderne, mettant en péril les acteurs les plus vulnérables du secteur.
L’essentiel en bref
- 3 500 milliards de dollars d’investissements matériels sont directement exposés à un risque de dépréciation comptable ou de pertes nettes d’ici 2030 faute de revenus suffisants générés par les applications IA.
- 80 % des acteurs « Neocloud » (fournisseurs spécialisés de puissance de calcul GPU comme CoreWeave ou Nebius) devraient cesser leurs opérations indépendantes ou faire faillite d’ici la fin de la décennie.
- Un écart arithmétique colossal : pour couvrir les dépenses annoncées et assurer un rendement du capital de 12 %, les exploitants devraient générer 8 500 milliards de dollars de revenus cumulés d’ici 2030, alors que le marché n’en produira au mieux que 3 600 milliards.
- Inflexion stratégique pour les entreprises : la baisse du coût unitaire des jetons (tokens) ne compense pas l’explosion de la complexité des modèles, modifiant en profondeur le calcul de rentabilité pour les DSI.
Le contexte : la ruée vers l’or du matériel et l’explosion de la dette IA
Pour bien comprendre le séisme provoqué par ce rapport, il convient de retracer la trajectoire financière de ces trois dernières années. Depuis l’émergence des modèles de fondation génératifs, la compétition technologique s’est transformée en une véritable guerre d’usure matérielle. La conviction dominante voulait que le succès d’un modèle d’IA dépende avant tout du volume de calcul réinjecté dans son entraînement et son exécution, en vertu des lois d’échelle empiriques établies par les chercheurs.
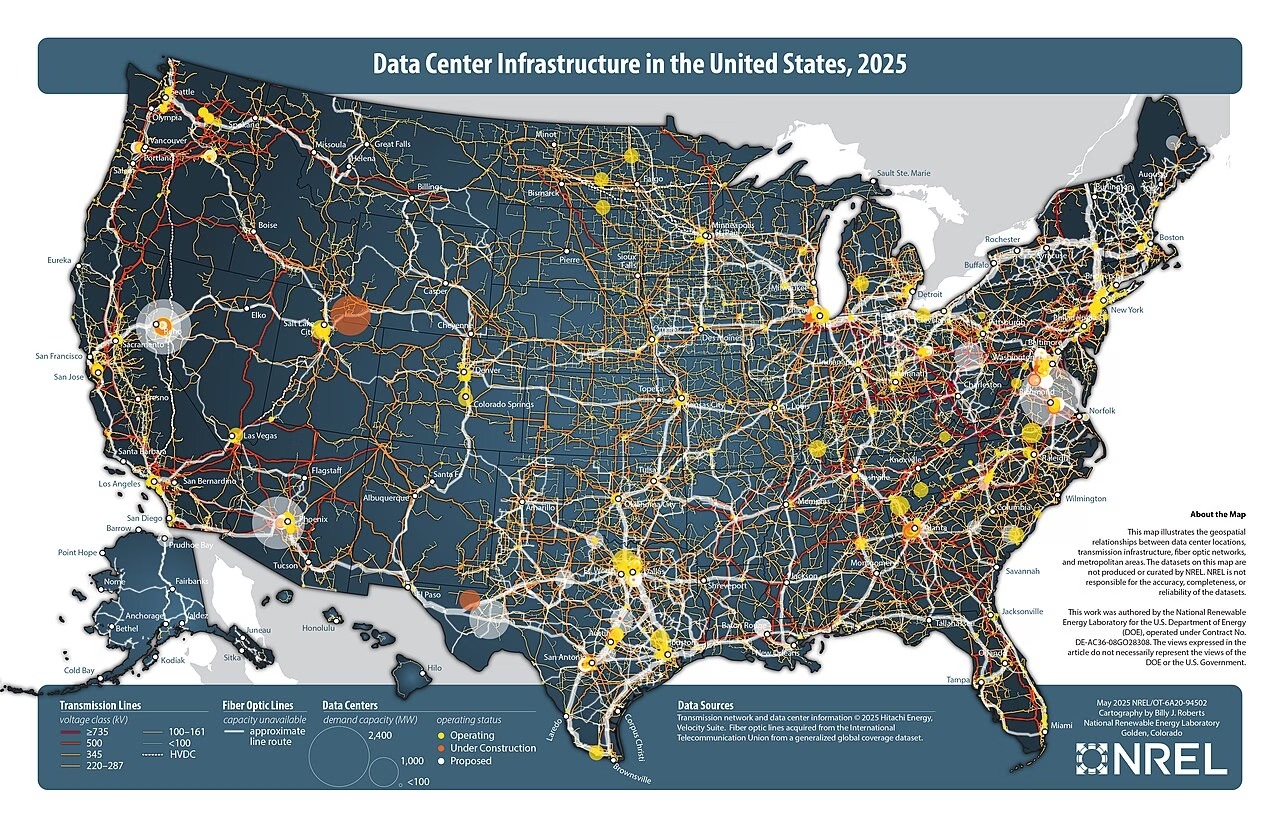
Cette conviction a propulsé le marché dans une spirale d’achats compulsifs. Les géants de la tech, appelés « hyperscalers » — à l’instar de Microsoft dirigé par Satya Nadella ou d’Amazon emmené par Andy Jassy —, ont augmenté leurs budgets d’investissement en capital à des niveaux historiques. Parallèlement, une nouvelle catégorie d’acteurs a émergé : les « Neoclouds ». Ces entreprises, spécialisées dans la location d’infrastructures informatiques optimisées pour le calcul intensif, ont contracté d’immenses dettes financières en gageant leurs achats de puces graphiques neuves comme garanties bancaires.
Toutefois, entre les promesses d’automatisation généralisée et la réalité des bilans comptables des entreprises clientes, un gouffre s’est progressivement creusé. Si l’adoption de l’IA générative dans le monde professionnel est incontestable, la monétisation effective des services d’IA peine à suivre le rythme effréné du déploiement des infrastructures physiques.
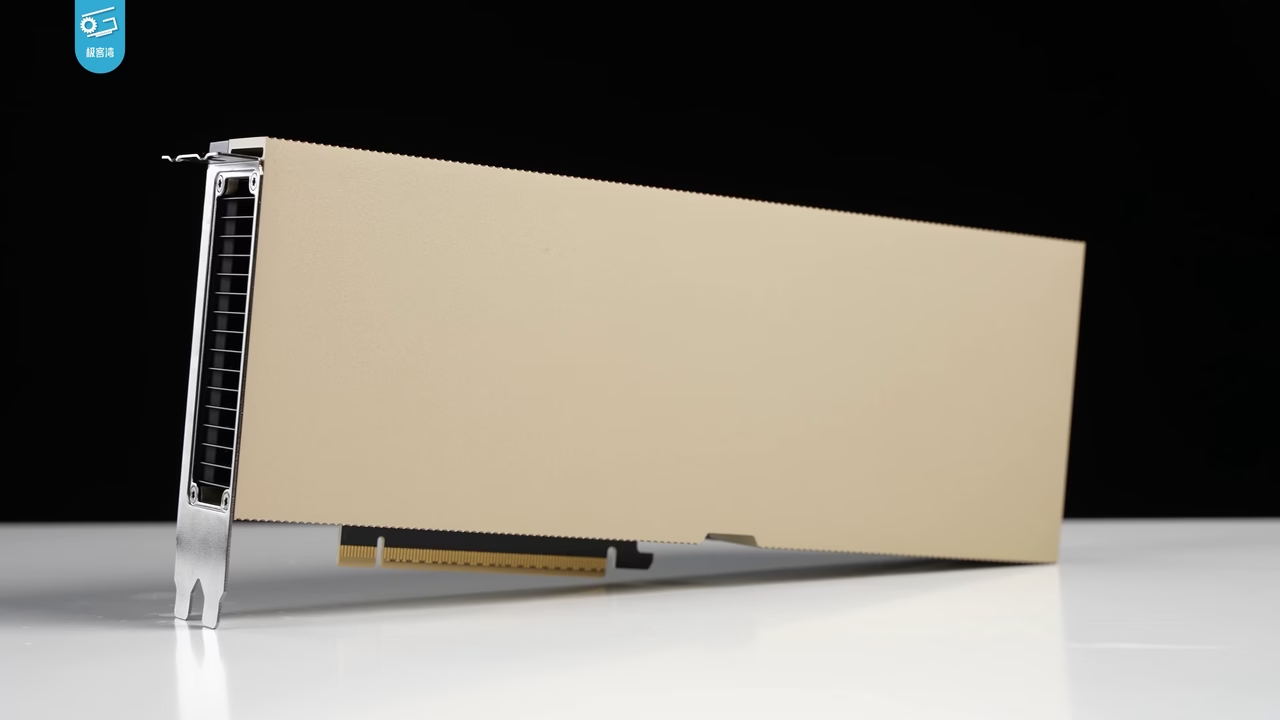
Explication pédagogique : pourquoi l’équation économique de l’IA patine-t-elle ?
Le constat dresse un bilan comptable impitoyable. L’incohérence du modèle économique actuel repose sur trois blocages structurels qu’il est indispensable de décortiquer.
Le mur du rendement du capital investi (ROIC) et l’amortissement éclair
En finance d’entreprise, le ROIC (Return on Invested Capital, ou rendement du capital investi) mesure la capacité d’une société à générer des profits à partir des capitaux injectés par ses actionnaires et créanciers. Dans le secteur des infrastructures industrielles classiques (comme l’énergie ou les télécommunications), un centre de données ou une ligne haute tension s’amortit sur 15 à 25 ans, permettant d’étaler le remboursement du capital.
Dans le domaine de l’IA, cette logique s’effondre. Un processeur graphique haut de gamme perd l’essentiel de sa valeur marchande et de son efficacité énergétique relative en 3 à 4 ans à peine, supplanté par de nouvelles puces plus rapides et moins gourmandes. Les exploitants de datacenters doivent donc amortir des milliards de dollars de matériel à une vitesse fulgurante. Pour amortir la vague d’investissements actuelle et offrir un ROIC acceptable fixé à 12 % par les marchés, la chaîne de valeur de l’IA devrait accumuler des revenus titanesques avant l’obsolescence du matériel.
Le paradoxe de l’inférence et l’érosion des marges unitaires
Le deuxième blocage réside dans le fonctionnement même de la monétisation des modèles. En informatique, l’inférence désigne la phase où un modèle entraîné répond aux requêtes des utilisateurs en générant des données. Cette génération se mesure en tokens (des morceaux de mots ou de code informatique).
Grâce aux progrès de l’optimisation matérielle et logicielle, le coût de production d’un million de tokens a chuté de façon drastique. Mais cette baisse du coût unitaire s’est accompagnée d’un piège économique redoutable : les applications modernes d’IA (notamment les agents autonomes capables de réaliser des tâches complexes en plusieurs étapes) consomment des dizaines de fois plus de tokens pour résoudre un seul problème. Par conséquent, les fournisseurs d’infrastructures vendent du volume à des marges de plus en plus faibles, sans que le consentement à payer des clients finaux n’augmente dans les mêmes proportions.
Neoclouds versus Hyperscalers : l’inégalité vitale des modèles d’affaires
Tous les acteurs ne sont pas égaux face à cette crise d’amortissement. Les grands hyperscalers disposent de piliers financiers historiques extrêmement lucratifs (logiciels d’entreprise sur abonnement, commerce en ligne, publicité numérique). Ils peuvent utiliser ces flux de trésorerie confortables pour éponger les pertes temporaires de leurs divisions d’infrastructure IA.
À l’inverse, les Neoclouds sont des pure-players dont l’unique revenu provient de la location de processeurs graphiques. N’ayant pas de produits logiciels propriétaires à forte valeur ajoutée à vendre à leurs clients, ils se retrouvent piégés dans une guerre des prix féroce, contraints de baisser leurs tarifs alors même que le remboursement de leurs dettes d’équipement reste fixe.
Les chiffres clés de la fracture financière selon Gartner
Pour mesurer l’ampleur du déséquilibre mis en évidence dans l’étude dirigée par l’analyste Will Sommer, les projections chiffrées sur la période 2026-2030 décrivent un modèle d’investissement en surchauffe :
| Indicateur financier | Montant projeté (2026-2030) | Signification économique |
|---|---|---|
| Dépenses d’infrastructures IA en 2026 | ~ 1 000 milliards $USD | CapEx annuel cumulé en serveurs, puces et datacenters. |
| Dépenses d’infrastructures prévues (2027-2030) | ~ 6 000 milliards $USD | Engagements de dépenses annoncés par les opérateurs. |
| Revenus cumulés requis (ROIC 12 %) | 8 500 milliards $USD | Chiffre d’affaires nécessaire pour rentabiliser le capital. |
| Revenus réels attribuables aux datacenters | 3 600 milliards $USD | Chiffre d’affaires réel estimé tiré des services d’IA. |
| Impasse financière / Déficit de rentabilité | 4 900 milliards $USD | Gouffre entre les revenus requis et la réalité du marché. |
| Taux de disparition des Neoclouds indépendants | > 80 % d’ici 2030 | Proportion d’acteurs contraints à la faillite ou au rachat. |
Réactions et points de vue divergents : choc à Wall Street et sérénité affichée chez les équipementiers
La publication de cette étude a provoqué un choc immédiat sur les marchés financiers internationaux. Les actions des principaux fournisseurs de serveurs IA et des hébergeurs de seconde ligne ont dévissé brutalement. Les titres de CoreWeave et de Nebius ont perdu respectivement 17 % et 14 % en une seule séance, tandis que les obligations à haut rendement émises par plusieurs Neoclouds ont glissé en territoire de détresse financière.
Dans son intervention lors de la présentation de l’étude, l’analyste principal Will Sommer a formulé un avertissement sans détours sur la commoditisation du secteur :
Les modèles d’IA de base deviennent des commodités substituables. Pour amortir la montagne d’infrastructures actuellement en construction, chaque jeton informatique monétisable sur la planète devrait dégager une marge opérationnelle nette supérieure à 100 % d’ici 2030. C’est une impossibilité économique totale.
Cette inquiétude trouve un écho favorable auprès des institutions financières internationales. Récemment, Kristalina Georgieva, directrice générale du Fonds monétaire international (FMI), a exprimé ses craintes face à la part croissante de la dette liée aux centres de données dans les émissions obligataires mondiales :
En l’espace de deux ans, la part des entreprises technologiques dans l’émission d’obligations d’entreprises de qualité supérieure est passée de moins de 1 % à plus de 10 %. L’ampleur des capitaux absorbés par l’infrastructure IA crée des risques de liquidité systémiques si les rendements opérationnels ne sont pas au rendez-vous.
Les investisseurs spécialisés de Wall Street partagent également ce scepticisme. L’investisseur emblématique Michael Burry a récemment pointé du doigt les artifices comptables consistant à rallonger artificiellement la durée d’amortissement des serveurs de 3 à 6 ans dans les bilans des grands groupes pour masquer l’érosion des profits réels.
Face à ces attaques, les équipementiers et concepteurs de semi-conducteurs affichent une sérénité inébranlable. Jensen Huang, président-directeur général de Nvidia, soutient que les analyses comptables traditionnelles passent à côté de la véritable mutation industrielle en cours :
Nous ne sommes pas en train d’ajouter du matériel informatique au-dessus de l’existant, nous sommes en train de remplacer l’intégralité du parc informatique mondial basé sur le calcul séquentiel par du calcul accéléré. Les mille milliards de dollars dépensés aujourd’hui permettent d’économiser des milliers de milliards de dollars de factures d’électricité et d’infrastructures obsolètes pour les décennies à venir.
Les conséquences concrètes pour le secteur et les décideurs d’entreprise
Au-delà de la bataille des chiffres entre analystes et industriels, la concrétisation de ce risque d’impasse financière entraîne des retombées très pratiques pour l’ensemble du tissu économique :
- Une vague de consolidation et d’absorptions : Avec plus de 80 % des Neoclouds en péril d’ici 2030, nous allons assister à un bradage massif d’actifs matériels. Les grands hyperscalers et les fonds souverains rachèteront à bas prix les processeurs et centres de données des acteurs en faillite.
- Le basculement de l’arbitrage « Build vs Buy » pour les entreprises : Pour la première fois depuis une génération, les directions des systèmes d’information (DSI) constatent que l’achat en propre d’infrastructures d’IA spécialisées (Private AI) redevient plus rentable à moyen terme que la location de puissance sur le cloud public, à mesure que les prix du matériel sur le marché secondaire chutent.
- La fin de la gratuité subventionnée du calcul : Les fournisseurs de services d’IA grand public et professionnels vont devoir revoir leurs grilles tarifaires à la hausse. Les offres « illimitées » et les abonnements forfaitaires avantageux cèdent progressivement la place à une facturation stricte au jeton et à la consommation d’énergie réelle.
- Un Recentrage impératif sur le ROI applicatif : Les entreprises clientes ne peuvent plus se contenter de projets pilotes d’IA générative exploratoires. Chaque déploiement doit désormais faire la preuve de gains de productivité directs et chiffrables pour justifier les factures d’inférence.
Perspectives : ce qu’il faut surveiller dans les prochains mois
L’avertissement de Gartner ne signifie pas l’arrêt de la révolution technologique de l’IA, mais le passage d’une phase de spéculation effrénée à une phase de rationalisation industrielle. Pour anticiper les évolutions du secteur d’ici 2027, plusieurs indicateurs fondamentaux doivent être surveillés de près :
- Le taux d’occupation réel des clusters de processeurs de dernière génération : Les rapports financiers des trimestres à venir révéleront si les datacenters nouvellement sortis de terre trouvent preneurs ou si des capacités de calcul restent désespérément vacantes.
- Les ajustements de politiques d’amortissement : Il faudra observer si les régulateurs comptables imposent aux géants de la tech de réduire la durée de vie comptable déclarée de leurs serveurs IA, ce qui impacterait immédiatement leurs bénéfices nets affichés.
- L’essor de la souveraineté numérique gouvernementale : Face aux défaillances probables du marché privé des Neoclouds, plusieurs États (notamment en Europe et en Asie) pourraient nationaliser ou subventionner massivement des centres de calcul stratégiques pour garantir leur indépendance technologique.
Le marché de l’intelligence artificielle est en train d’apprendre une leçon vieille comme le capitalisme : la puissance technique ne suffit pas à affranchir une technologie des règles de la gravité financière. Les années à venir détermineront quels acteurs sauront transformer leurs montagnes de puces en revenus durables — et lesquels seront balayés par le mur des investissements.
Pensez-vous que nous assistons au dégonflement salutaire d’une bulle financière autour du matériel IA, ou craignez-vous que ce choc financier ne ralentisse durablement l’innovation technologique ? Exprimez-vous et débattez dans les commentaires ci-dessous !
Photo : Leeloo The First sur Pexels.
Pour aller plus loin
Liens affiliés Amazon : en tant que Partenaire Amazon, ce site perçoit une commission sur les achats éligibles réalisés via ces liens, sans coût supplémentaire pour vous.
Une analyse magistrale par deux prix Nobel d’économie sur la manière dont les vagues d’innovation technologique et les concentrations de capital redéfinissent la distribution de la richesse et les équilibres économiques.
Un ouvrage salutaire qui interroge la soutenabilité de l’approche par accumulation massive de données et de calculs au détriment d’une véritable compréhension intellectuelle.